
事業承継の進め方を5ステップで解説|期間の目安・計画書・失敗しない準備
事業承継は、①準備の必要性の認識、②経営状況・経営課題の見える化、③経営の磨き上げ、④事業承継計画の策定、⑤承継の実行という5つのステップを5〜10年かけて進めるプロジェクトです。
この記事では、中小企業庁で示されている流れを実務の手順に落とし込み、親族内・従業員・M&Aの方法別の進め方、事業承継計画書の作り方、使える税制や相談先、よくある失敗までを順番に解説します。
筆者が代表を務める株式会社スーツは、中小・中堅企業の経営支援や企業再生に携わってきました。
その経験から、手続きの解説だけでなく「仮に社長が抜けても会社が回る状態をどう作るか」という組織づくりの視点も加えてお伝えします。
目次
【全体像】事業承継の進め方は5ステップ|期間の目安
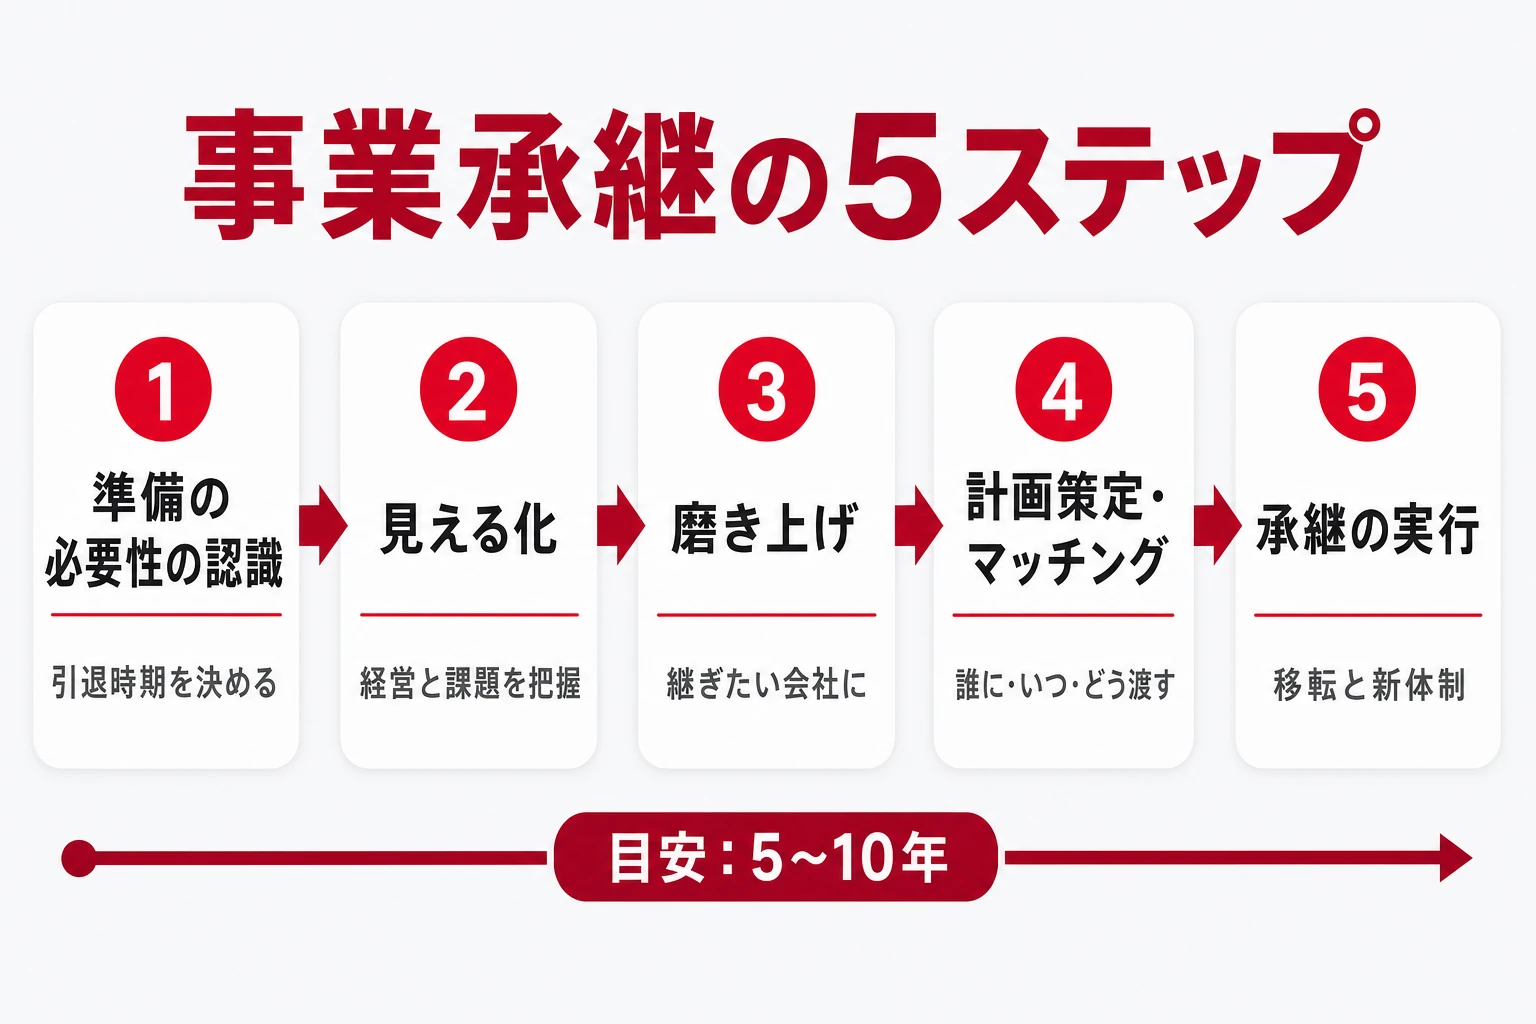
事業承継は、中小企業庁が示す5つのステップを順番に進めるのが基本です。
後継者育成まで含めると5〜10年かかるとされるため、「まだ元気だから」と先送りせず、逆算して始める時期を決めることから始めましょう。
ここではまず全体像をつかみ、次の章から1ステップずつ具体的な手順に落としていきます。
5ステップの一覧と、各ステップでやること
5つのステップは、それぞれ目的と成果物がはっきりしています。
下の表で「いま自社がどこにいるか」を確認してから読み進めると、やるべきことが見えやすくなります。
→ 表は横にスクロールできます
| ステップ | 目的 | 主な作業 | 成果物の例 |
|---|---|---|---|
| 1. 準備の必要性の認識 | 承継を経営課題として扱う | 引退時期の仮決め・家族や幹部との話し合いの開始 | 引退予定年・承継の基本方針 |
| 2. 見える化 | 会社と承継の課題を把握する | 財務・事業・組織・業務の棚卸し、株主構成の確認、後継者候補の整理 | 現状分析シート・資産一覧・業務一覧 |
| 3. 磨き上げ | 継ぎたくなる会社にする | 本業の強化・規程や権限の整備・財務の健全化・経営者保証の見直し | 改善計画・社内規程・整理された決算書 |
| 4. 計画策定/マッチング | 誰に・いつ・どう渡すかを決める | 事業承継計画書の作成(社外ならM&A支援機関の選定・相手探し) | 事業承継計画書/基本合意書 |
| 5. 実行 | 経営と資産を実際に移す | 代表交代・株式や資産の移転・取引先や金融機関への説明・PMI | 登記・株式移転・新体制 |
表の5ステップは、ガイドラインのほか中小企業庁『経営者のための事業承継マニュアル』でも同じ流れで解説されています。
期間の目安:引退予定から逆算して「いつ始めるか」を決める
期間が長くかかるのは、手続きよりも「人」と「会社の状態」を整えるのに時間がかかるからです。
後継者が経営者として取引先や社員から認められるまでには、現場経験と経営経験の両方が必要になります。
また、自社株の評価額は業績によって毎年変わります。
業績が良い年に移すと税負担が重くなるため、移転のタイミングを選べるだけの時間的余裕を持っておきましょう。
→ 表は横にスクロールできます
| 引退予定までの残り | 目安となる状態 | この時点でやること |
|---|---|---|
| 10年前 | 準備開始の理想 | 引退時期の仮決め・後継者候補の検討・現状の見える化 |
| 5年前 | 親族内・従業員承継の最低ライン | 後継者の決定・事業承継計画書の作成・育成開始・株価対策 |
| 3年前 | M&Aの検討開始の目安 | 磨き上げの仕上げ・支援機関への相談・譲渡条件の整理 |
| 1年前 | 実行準備 | 取引先・金融機関への説明準備・株式移転の手続き・引継ぎ期間の設計 |
承継方法は3つ:親族内・従業員・社外への引継ぎ(M&A)
承継の方法は、後継者が誰かによって3つに分かれます。
帝国データバンク『全国「後継者不在率」動向調査(2025年)』によると、2025年の全国の後継者不在率は50.1%で、2017年から16.4ポイント低下しました。
それでも、半数の企業ではまだ後継者が決まっていないのが現状。
同調査では、新しく就任した社長の就任経緯で「同族承継」と「内部昇格」が拮抗しており、親族以外への承継も当たり前の選択肢になりつつあります。
→ 表は横にスクロールできます
| 方法 | 後継者 | 主なメリット | 主な課題 |
|---|---|---|---|
| 親族内承継 | 子ども・親族 | 周囲の理解を得やすい/長い育成期間を取りやすい | 相続税・贈与税/ほかの相続人との公平性 |
| 従業員承継 | 役員・従業員 | 事業をよく知る人材に任せられる/経営の一貫性 | 株式の買取資金/経営者保証の引き継ぎ |
| 社外への引継ぎ(M&A) | 他社・個人 | 後継者がいなくても事業と雇用を残せる | 相手探しに時間がかかる/譲渡後の統合(PMI) |
事業承継で引き継ぐ3つの要素「人・資産・知的資産」
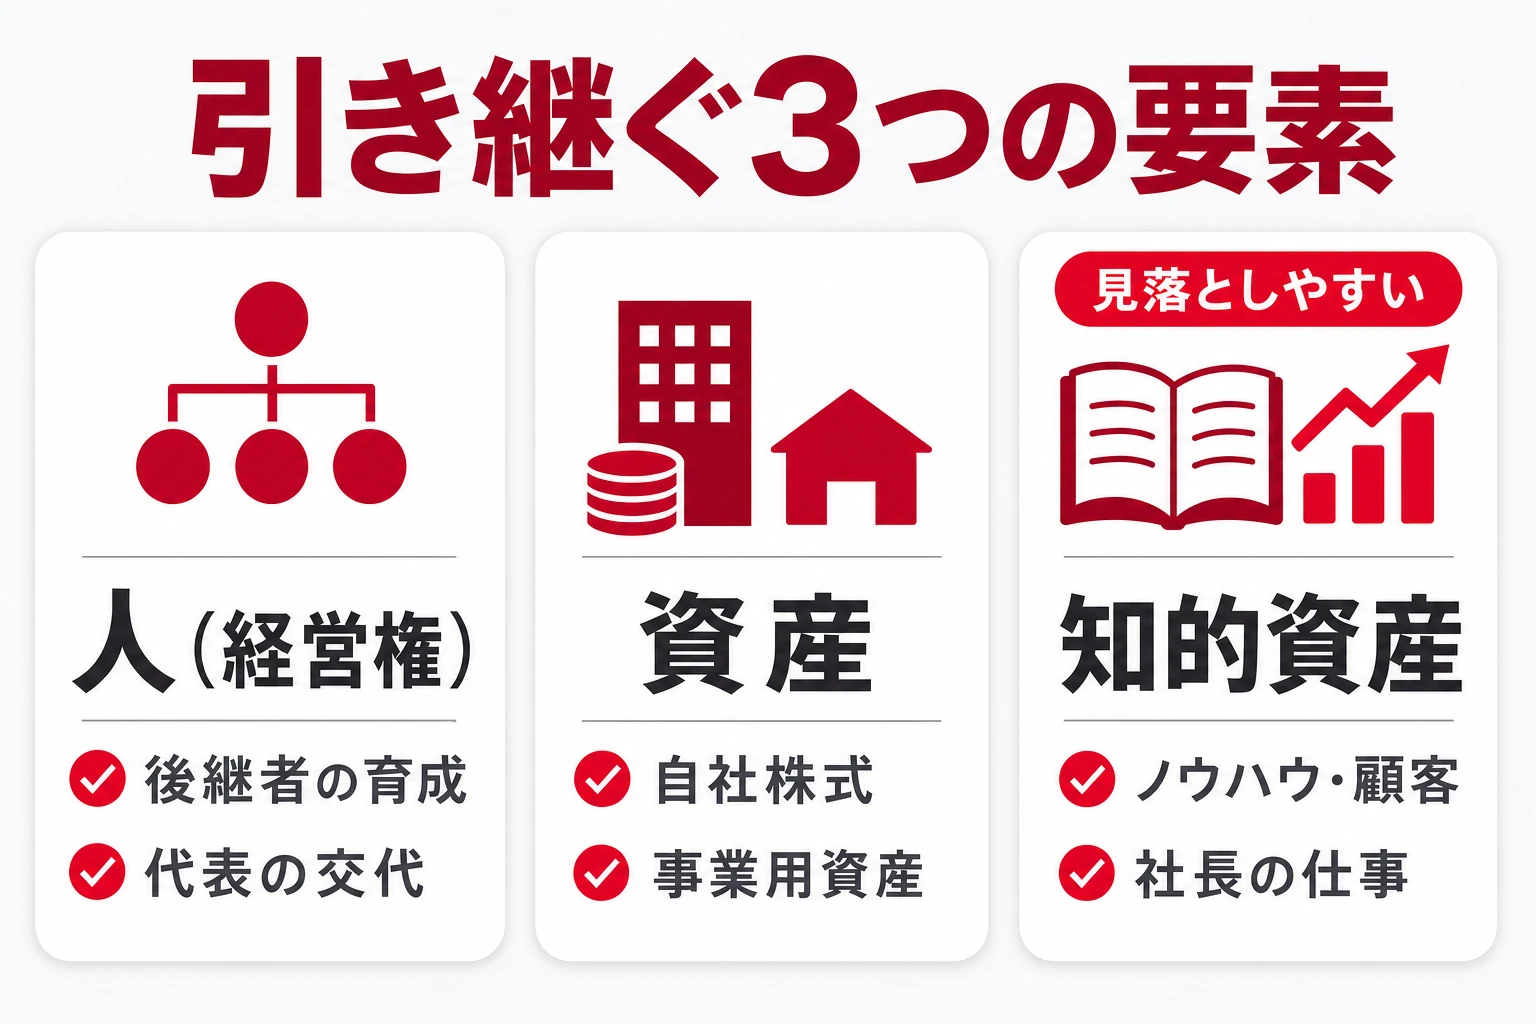
事業承継で引き継ぐものは、経営権(人)・資産・知的資産の3つに整理されます。
株や財産の移転ばかりに目が行きがちですが、会社の強みの源泉である知的資産こそ、時間をかけて引き継がないと失われてしまいます。
3つのどれが欠けても承継はうまくいきません。
それぞれ具体的に何を指すのかを確認しておきましょう。
人(経営権)の承継
人の承継は、最も時間がかかる要素です。
後継者候補を選ぶだけでなく、社内外の経験を積ませ、取引先や金融機関、従業員から「次の社長」として認められる状態をつくる必要があります。
育成は現場→管理職→役員→代表と段階的に権限を広げていくのが一般的。
現経営者が会長などとして一定期間サポートしつつ、少しずつ判断を任せていきましょう。
- 後継者候補の選定と、本人の意思確認
- 社内(各部門の経験)・社外(他社勤務や研修)での育成
- 役員就任などによる段階的な権限移譲
- 取引先・金融機関・従業員への紹介と公表
資産の承継
資産の承継で中心になるのは自社株式です。
非上場株式は国税庁のルールで評価され、業績や純資産が大きい会社ほど評価額が高くなります。
経営を安定させるには、後継者が議決権の過半数、できれば3分の2以上を持てるように株式を集めるのが一般的。
株式が親族に分散していると、承継後の意思決定でもめる原因になります。
- 自社株式(株主名簿と実際の持ち主の確認)
- 事業用の土地・建物・設備(社長個人名義のものに注意)
- 借入金と経営者保証
- 許認可(引き継げるものと再取得が必要なもの)
知的資産の承継
知的資産は目に見えないぶん、現経営者の頭の中にしかない状態のまま引退すると、そこで失われる危険があります。
たとえば「この取引先には月末に必ず電話を入れる」「この見積もりは社長が最終チェックする」といった日々の仕事のやり方も、立派な知的資産です。
これらは書き出してタスクや手順として残し、後継者と社員が同じように取り組めるようにして初めて引き継げます。
知的資産の例:製造ノウハウ・営業ルート・主要顧客との関係・仕入先との信頼・経営理念・社員の技能・許認可・ブランド・社長が担っている定型業務
ステップ1・2:準備を始め、会社の現状を「見える化」する
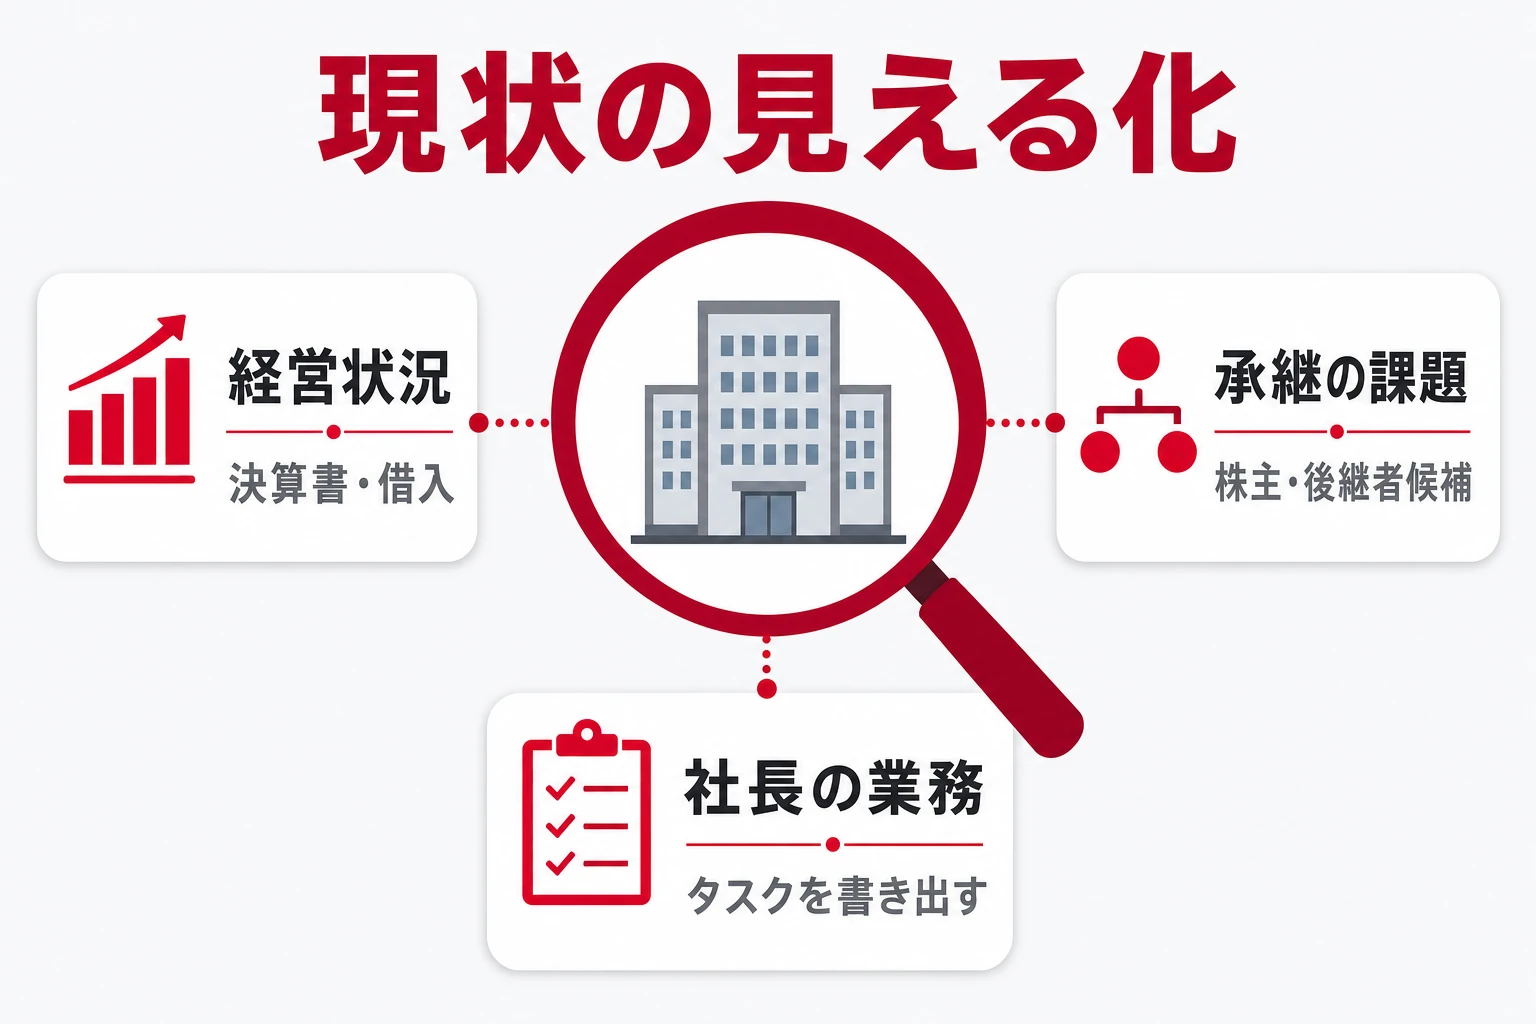
最初の2ステップでは、承継を経営課題として扱い始め、会社と承継の課題を紙に書き出して誰でも確認できる状態にします。
ここが曖昧なまま計画を作っても、根拠のない計画になってしまいます。
見える化は、財務の数字だけでなく、社長が担っている仕事の中身まで対象にするのがポイントです。
ステップ1:引退時期を仮決めし、話し合いを始める
事業承継の準備は、緊急性が低く見えるため後回しにされがち。
そこで、まず引退予定の年齢を仮決めし、そこから逆算して「いつまでに後継者を決めるか」を設定しましょう。
- 引退予定の年齢・時期を仮決めする
- 家族、信頼できる幹部、顧問税理士に承継の意向を伝える
- 後継者候補(親族・社内・社外)の可能性を洗い出す
- 相談先(顧問税理士・取引金融機関・事業承継・引継ぎ支援センター)を決める
相談先が決まらない場合は、各都道府県にある事業承継・引継ぎ支援センターが無料で相談に応じています。
ステップ2-1:経営状況と承継課題を見える化する
経営状況の見える化では、過去3〜5期の決算書をもとに、売上・利益・借入の推移を確認しましょう。
あわせて、社長個人と会社の資産が混ざっていないか、自社株の評価額がいくらになるかを顧問税理士に試算してもらうのが確実です。
承継の課題としては、株主が誰で何株ずつ持っているか、後継者候補の年齢・能力・意欲、家族の意向などを整理します。
名義だけの株主(名義株)が残っていると、承継の直前に整理が必要になるため早めの確認が重要です。
- 過去3〜5期の決算書で、売上・利益・借入の推移を確認した
- 自社株の評価額(相続税評価額)を試算した
- 株主名簿と実際の株主・持株数が一致している
- 社長個人名義の事業用資産(土地・建物・車両など)を把握した
- 借入金ごとの経営者保証の有無を一覧にした
- 後継者候補の年齢・経験・本人の意向を整理した
ステップ2-2:社長が担っている業務を「タスク」として書き出す
中小企業では、社長が営業・資金繰り・採用・品質チェックなど多くの役割を兼ねていることが珍しくありません。
こうした仕事が書き出されないまま承継すると、後継者は「何をすればいいか分からない」状態で引き継ぐことになります。
そこで、社長の1か月分の仕事を「タスク名・頻度・期限・関係者・判断基準」の形で書き出しましょう。
書き出した時点で、後継者に渡す仕事・社員に任せる仕事・やめる仕事の仕分けができるようになります。
社長の頭の中にある仕事をタスクとして見える化することが、後継者への引継ぎと組織の改善を同時に進める近道になります。
ステップ3:承継に向けて会社を磨き上げる
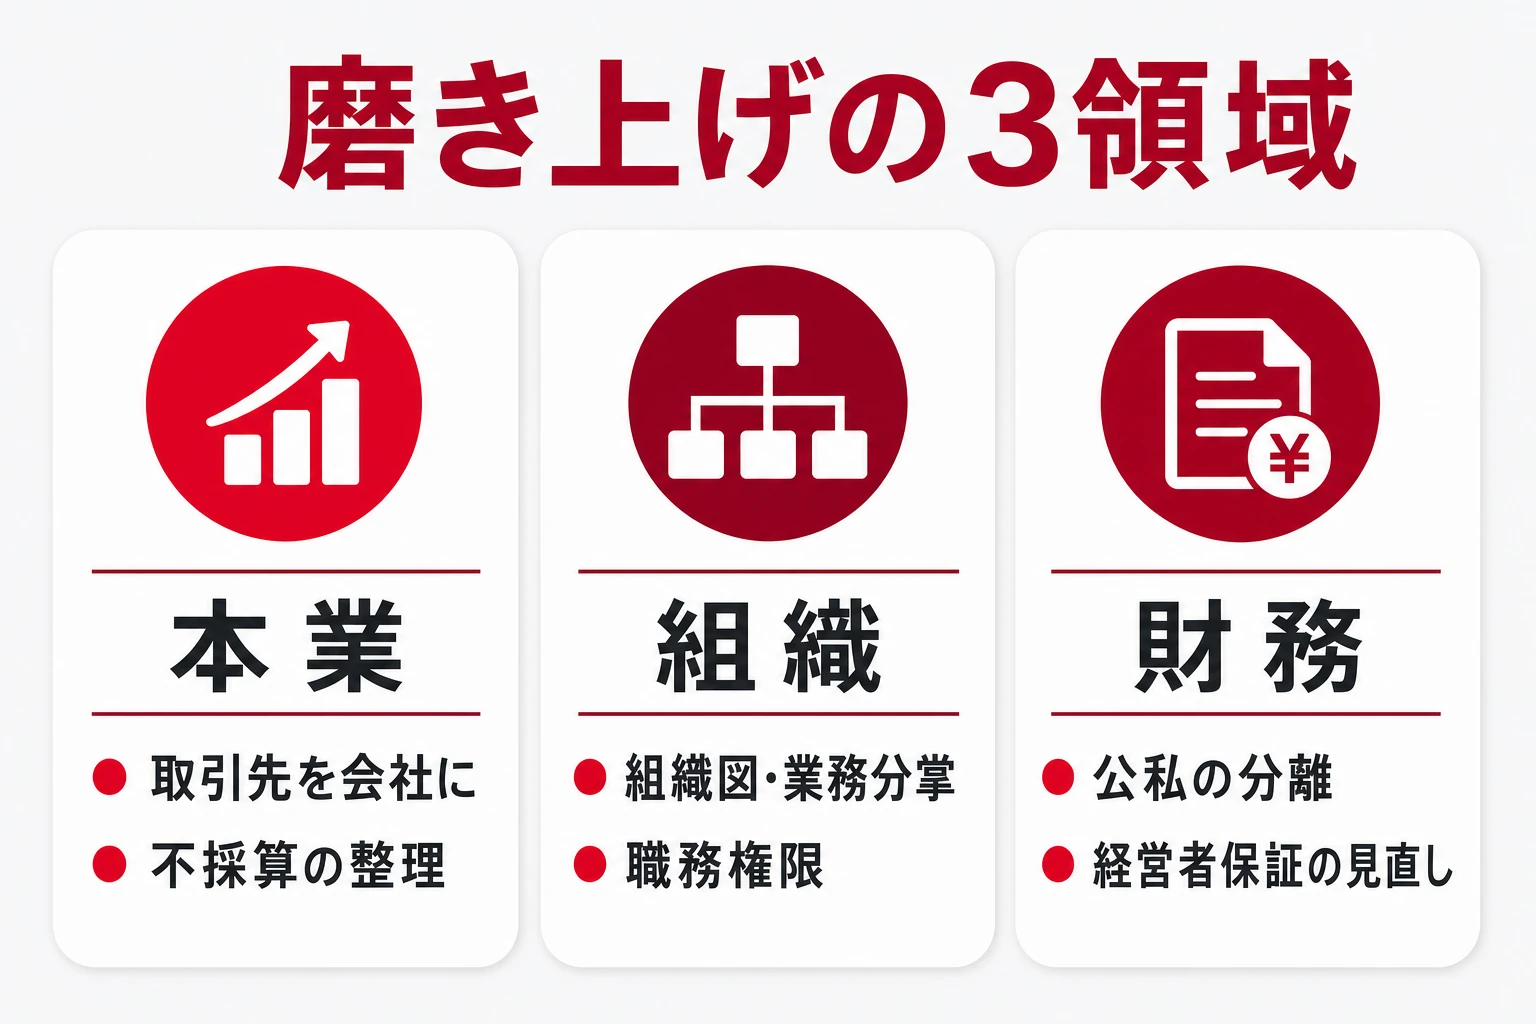
磨き上げとは、見える化で分かった課題を解決し、後継者や買い手が「継ぎたい」と思える会社にすること。
親族内・従業員承継でもM&Aでも、磨き上げの質がそのまま承継のしやすさと会社の評価に表れます。
ガイドラインでは、本業の競争力強化、職務権限の明確化や社内規程の整備、財務の健全化、経営者保証の見直しなどが例として挙げられています。
本業の競争力を高める
主要な取引先との関係が社長個人の人脈に依存していると、代表が替わった途端に取引が細ることがあります。
後継者を商談に同席させる、担当者を複数にするなど、関係を会社に移していきましょう。
あわせて、利益率の低い商品や赤字の取引を見直し、収益の柱を後継者が説明できる状態にしておくと、承継後の経営判断がぶれにくくなります。
- 主要取引先への後継者の同行・紹介
- 顧客・仕入先との関係を複数担当制にする
- 不採算の商品・取引の整理
- 技術やノウハウのマニュアル化・動画化
組織と社内規程を整え、権限を明確にする
生産性の高い組織を作る具体的な方法は、組織図の作成・業務分掌規程の制定・職務権限規程の制定の3つ。
事業承継の磨き上げでもこの順番が有効です。
組織図で役割を決め、業務分掌で部署ごとの仕事を定め、職務権限で「どの金額・どの案件を誰が決裁するか」を決めておけば、後継者は社長の判断を一つひとつ引き継がなくても会社を動かせます。
あわせて、定例会議・コミュニケーションツール・報告フォーマットを整えるのもおすすめです。
→ 表は横にスクロールできます
| 整えるもの | 決める内容 | 承継での効果 |
|---|---|---|
| 組織図 | 部署・役職・指揮命令系統 | 後継者と幹部の役割分担が明確になる |
| 業務分掌規程 | 部署ごとの担当業務 | 社長が抱えていた業務を部署に移せる |
| 職務権限規程 | 決裁の金額・範囲と決裁者 | 判断が社長個人に集中しなくなる |
| 定例会議・報告フォーマット | 会議の頻度・報告の型 | 後継者が状況を把握しやすくなる |
財務を健全にし、経営者保証の解除を準備する
後継者が承継をためらう大きな理由の一つが、借入金の経営者保証です。
中小企業庁の『事業承継時の経営者保証解除に向けた総合的な対策』では、事業承継時の保証解除に向けた取り組みがまとめられています。
保証解除の判断では、法人と経営者の資産・経理が分かれていること、法人だけで返済できる財務基盤があること、金融機関に適時適切に情報を開示していることが重視されます。
- 社長個人と会社の取引(貸付・借入・資産の賃貸)を整理した
- 使っていない資産・不良在庫を処分した
- 試算表を毎月作り、金融機関へ定期的に報告している
- 借入ごとに経営者保証の解除・変更の可能性を金融機関と話し合った
ステップ4:承継方法別の進め方(親族内・従業員・M&A)
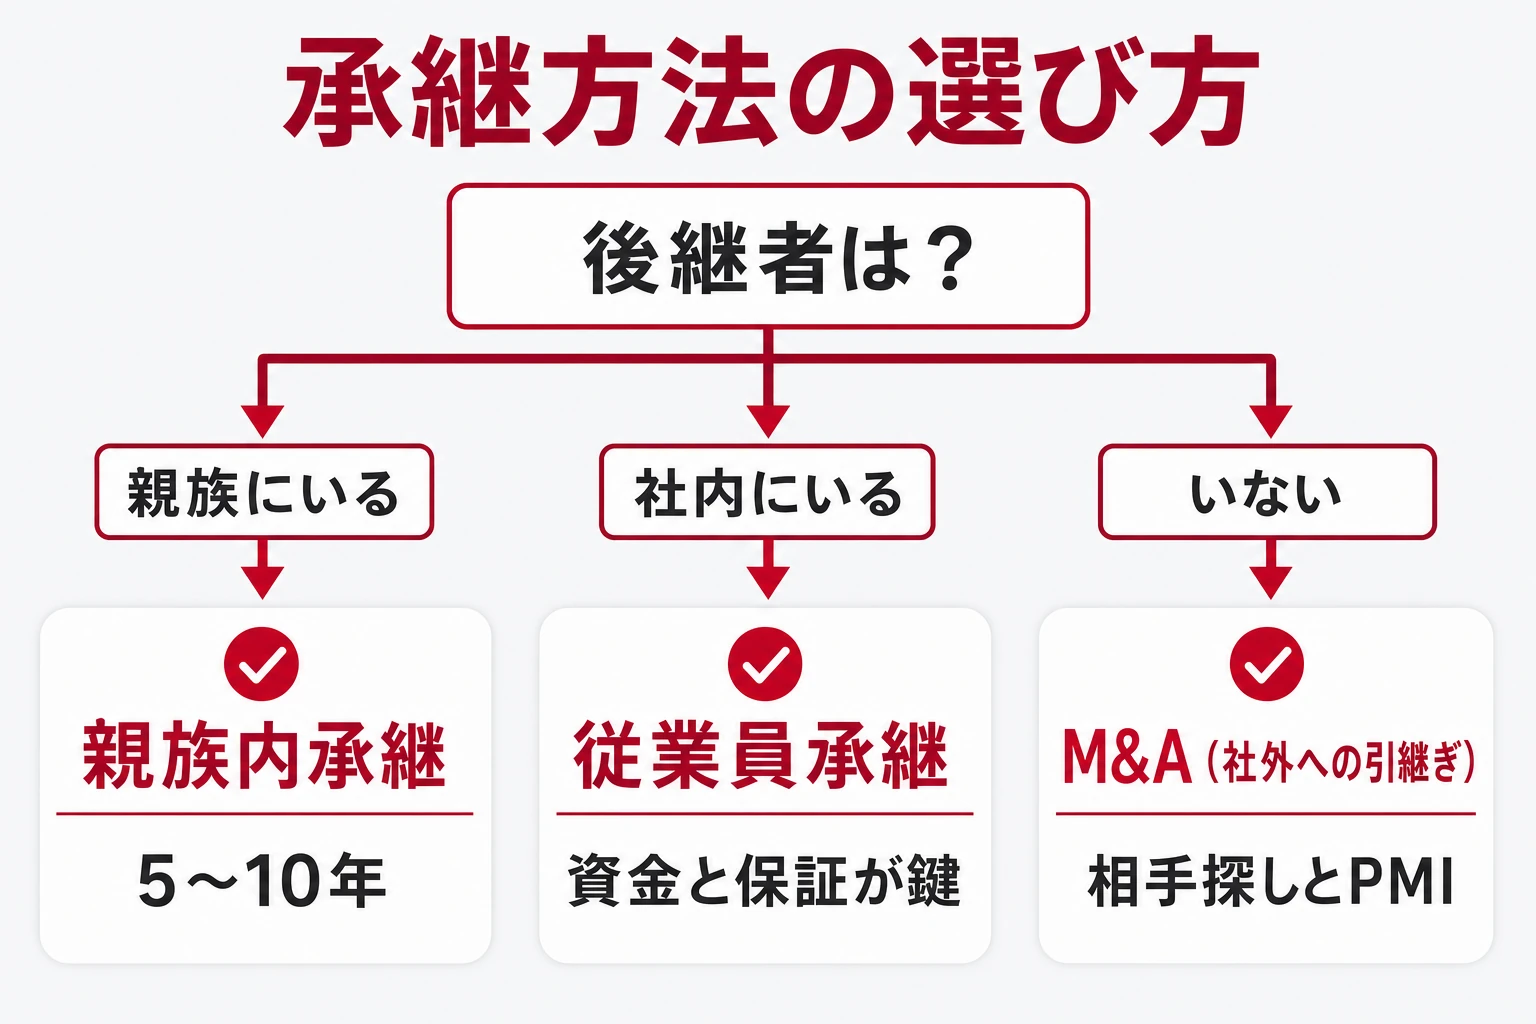
ステップ4では、承継方法ごとに具体的な計画を立てて動き出します。
親族内・従業員承継では「事業承継計画書」の作成、M&Aでは「相手探し(マッチング)」が中心作業です。
以下では、3つの方法それぞれの手順とコツを整理します。
自社が選ぶ方法の節から読んでも構いません。
親族内承継の進め方(準備期間の目安 5〜10年 / 税・相続対策の比重 大)
親族内承継は、取引先や従業員から受け入れられやすく、後継者を早い段階で決めて長期の育成期間を取れるのが強み。
一方で、後継者に自社株と事業用資産を集中させると、ほかの相続人の遺留分とぶつかることがあります。
そのため「誰に・何を・いつ・どの方法で(贈与か相続か売買か)」移すのかを、税理士と一緒に早めに設計しておくことが欠かせません。
自社株の評価額は業績が良いほど上がるため、移転のタイミングも計画の一部として考えましょう。
- 後継者本人の意思を確認し、家族・親族の合意を取る
- 自社株と事業用資産の一覧を作り、株価(相続税評価額)を試算する
- 贈与・相続・売買のどれで移すかを決め、事業承継税制や遺留分の民法特例の使い方を検討する
- 社内外の経験を積ませる育成計画を立て、役職と権限を段階的に移す
- 取引先・金融機関・従業員へ順番に公表し、代表交代と株式移転を実行する
- コツ:「いつか子どもに」と曖昧なままにせず、後継者本人の言葉で意思を確認してから計画に入ると、途中で話がひっくり返るリスクを抑えられます。
- 相性がいいのは、後継者候補となる子ども・親族がいて、本人に継ぐ意思があり、5年以上の準備期間を取れる会社
従業員承継(役員・社員への承継)の進め方(準備期間の目安 3〜10年 / 資金調達の比重 大)
従業員承継は、社内の実情や取引先との関係をよく知る人に任せられるため、経営の一貫性を保ちやすい方法です。
ただし後継者は株式を買い取る資金を持っていないことが多く、株式の取得資金と、会社の借入金にかかる経営者保証の引き継ぎが最大の論点になります。
資金面は、後継者が設立した会社を通じて金融機関から借りる方法や、日本政策金融公庫などの制度融資、株式の一部だけを先に移す方法などを組み合わせて検討しましょう。
経営者保証は「事業承継時に焦点を当てた経営者保証に関するガイドラインの特則」により、旧経営者と後継者の二重取りを原則として行わない運用が示されています。
- 社内の候補者を複数挙げ、経営者としての資質と本人の意思を確認する
- 現経営者の家族(株主)と、経営権・株式の扱いについて合意を取る
- 株式の買取価格と資金調達の方法(借入・分割取得など)を決める
- 経営者保証の解除・変更について、金融機関と早めに協議する
- 役員登用などで権限を段階的に移し、代表交代と株式譲渡を実行する
- コツ:後継者に「株を買う覚悟」だけを求めるのは酷です。資金調達と保証の見通しを経営者側で用意してから打診すると、受けてもらいやすくなります。
- 相性がいいのは、親族に後継者がいないが、社内に事業を任せられる役員・幹部社員がいる会社
社外への引継ぎ(M&A)の進め方(準備期間の目安 1〜3年 / 相手探しと交渉の比重 大)
身近に後継者がいない場合でも、M&Aを使えば事業と従業員の雇用、取引先との関係を次の経営者に引き継げます。
中小企業庁の「中小M&Aガイドライン」は、仲介者・FA(フィナンシャル・アドバイザー)の手数料体系や契約内容を事前に確認することや、最終契約後のトラブルへの備えを示しています。
また譲渡はゴールではなくスタートで、譲渡後に組織や業務を統合するPMIまで見据えて準備すると、引き継いだあとに事業が崩れにくくなります。
- 事業承継・引継ぎ支援センターや取引金融機関に相談し、M&Aを選ぶかどうかを整理する
- 仲介者・FAの手数料と契約条件を比較し、支援機関を選ぶ
- 会社の概要書(ノンネームシート)を作り、譲受候補を探す
- トップ面談・基本合意を経て、買い手によるデュー・ディリジェンス(詳細調査)を受ける
- 最終契約・クロージング(決済)を行い、統合作業(PMI)を進める
- コツ:譲受側は「社長がいなくても回る会社か」を見ています。業務の手順や担当がタスクとして見える化されていると、評価と引継ぎの両方で有利に働きます。
- 相性がいいのは、親族・社内に後継者がいない、または事業をより大きな会社のもとで伸ばしたい会社
事業承継計画書の作り方【テンプレート付き】
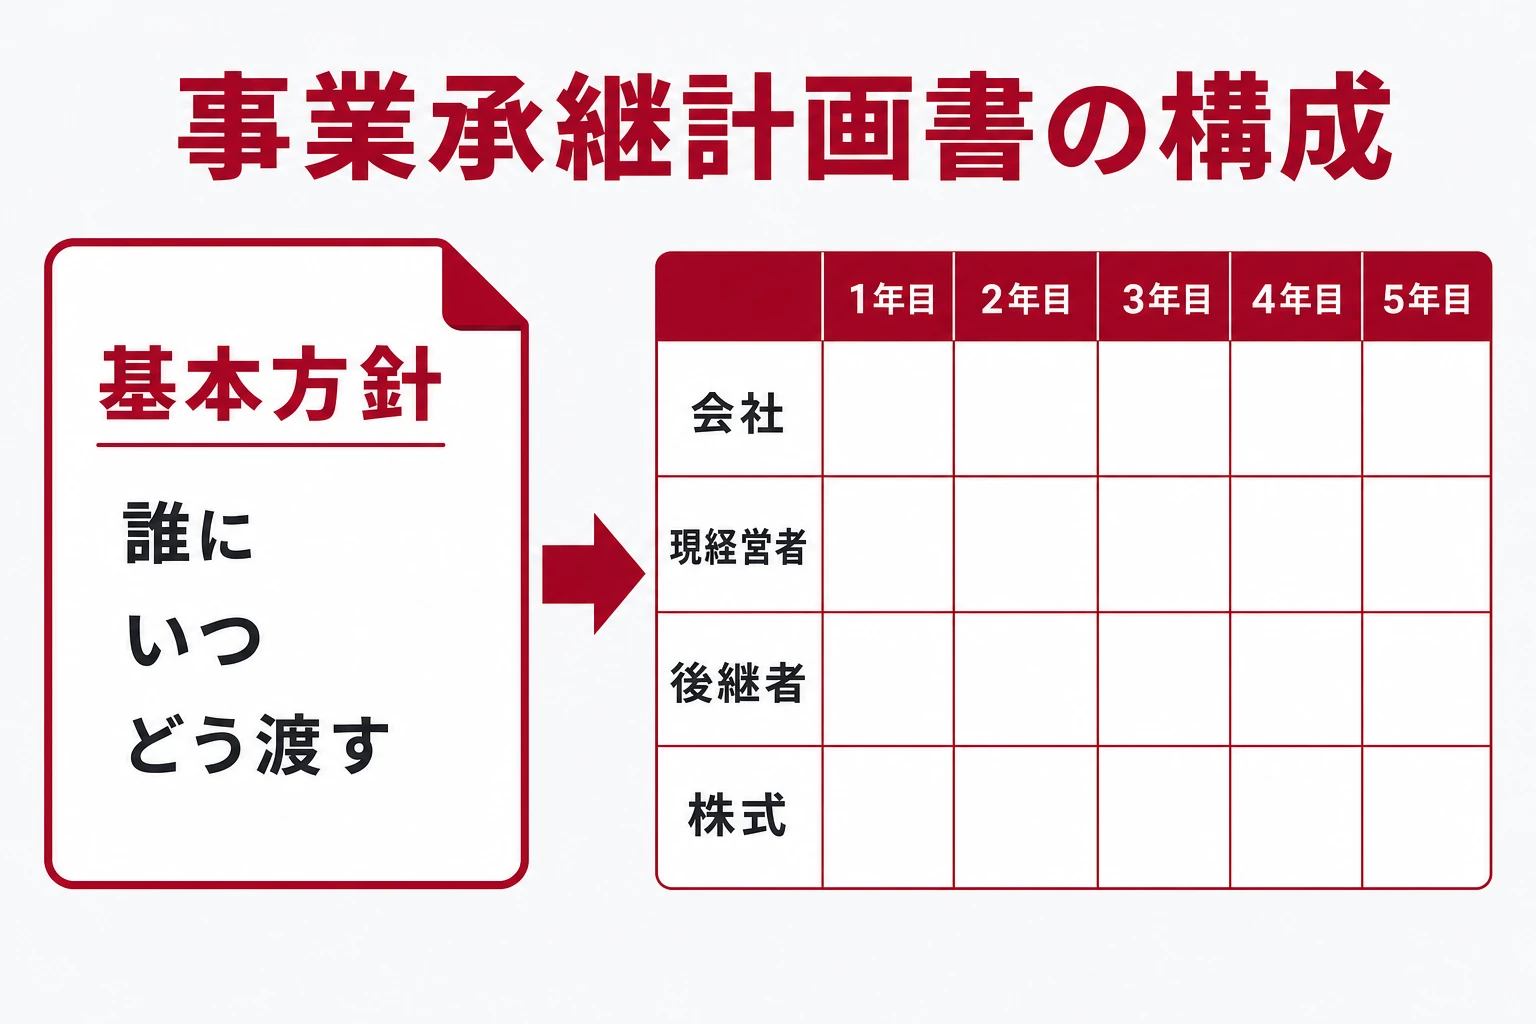
事業承継計画書は、「いつ・誰に・何を・どうやって渡すか」を年度ごとに一覧にした計画です。
親族内・従業員承継では、関係者全員が同じ計画を見ながら動けるようにするための中心資料になります。
立派な書式である必要はありません。下の項目を押さえた表を作り、毎年見直していくことが大切です。
計画書に入れるべき項目
基本方針には、後継者・承継の時期・承継方法・株式の移転方法を書きます。
行動表には、年度ごとに会社の売上・利益目標、現経営者の役割、後継者の役職と育成内容、株式や財産の移転予定を並べます。
計画は一度作って終わりではありません。
毎年の決算時に実績と比べて更新することで、計画倒れを防げます。
→ 表は横にスクロールできます
| 区分 | 記載する内容 | 記入例 |
|---|---|---|
| 基本方針 | 後継者・承継時期・方法 | 長男○○へ、5年後に代表交代。株式は贈与で移転 |
| 会社の目標 | 年度ごとの売上・経常利益 | 売上○億円・経常利益○千万円 |
| 現経営者 | 年度ごとの役割・関与 | 代表取締役→会長→相談役 |
| 後継者 | 役職・育成内容 | 営業部長→取締役→代表取締役 |
| 株式・財産 | 移転の時期と方法 | 毎年○%ずつ贈与/承継時に事業承継税制を適用 |
そのまま使える事業承継計画表テンプレート
年度は5〜10年分を並べるのが一般的です。
サンプルは5年分の例なので、必要に応じて行を足してください。
年度,現経営者の年齢,後継者の年齢,売上目標,経常利益目標,現経営者の役割,後継者の役職・育成,株式・財産の移転,主な実施事項
1年目,65,35,,,代表取締役,営業部長(主要取引先へ同行),株価試算,家族会議・計画書作成・社内規程の整備
2年目,66,36,,,代表取締役,取締役(管理部門を兼務),株式の一部を贈与,組織図・職務権限規程の制定
3年目,67,37,,,代表取締役,専務取締役(金融機関との交渉に同席),株式の一部を贈与,経営者保証の見直しを協議
4年目,68,38,,,代表取締役会長,代表取締役社長に就任,事業承継税制の適用を検討,取引先・従業員への公表
5年目,69,39,,,相談役,代表取締役社長,残りの株式を移転,引継ぎ完了・計画の振り返り後継者育成計画の立て方
後継者育成は、社内での経験と社外での学びを組み合わせるのが基本。
社内では営業・製造・管理などの主要部門を一通り経験させ、社外では他社での勤務経験や経営者向けの研修などを活用しましょう。
もう一つ大切なのは、現経営者が「任せたら口を出さない」範囲を少しずつ広げることです。
権限を渡さないまま育成期間だけが過ぎると、後継者は判断の経験を積めません。
- 主要部門を1〜2年ずつ経験させる
- 社外研修・他社勤務などで経営の基礎を学ばせる
- 金額や範囲を決めて決裁権を段階的に渡す
- 取引先・金融機関との窓口を少しずつ後継者に移す
ステップ5:承継を実行し、新体制を定着させる
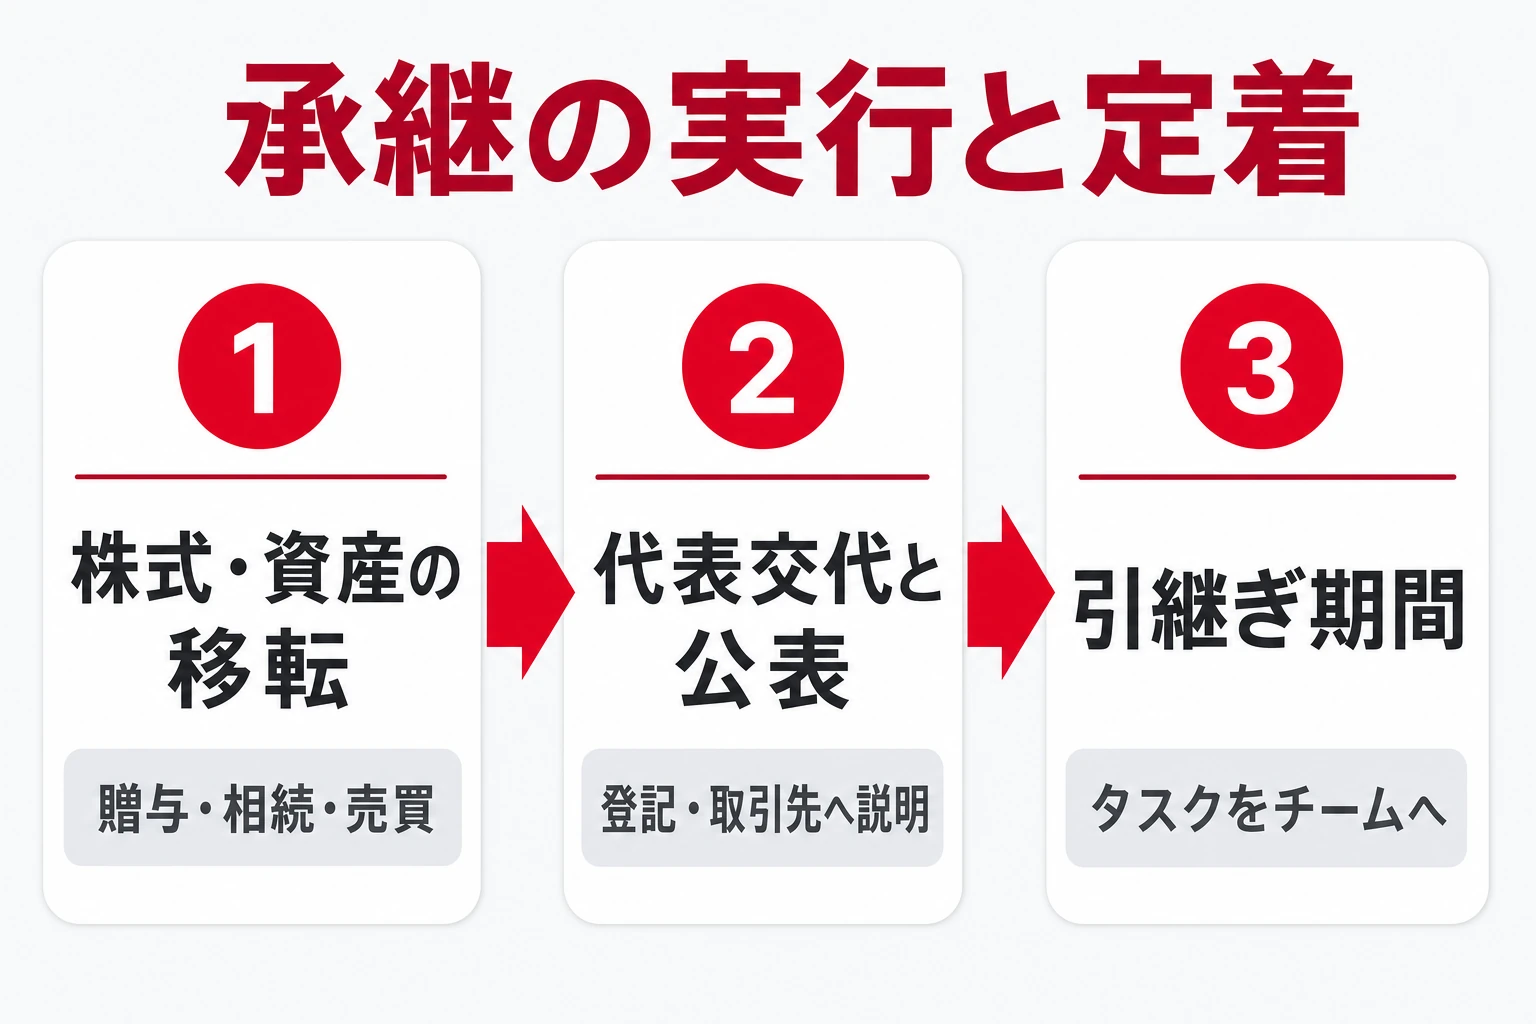
最後のステップでは、計画に沿って株式・資産と経営権を実際に移します。
ただし、代表交代の登記が済んだ日がゴールではなく、新体制が自走できるまでが承継です。
ここでは、実行時の手続きと、承継後に組織が崩れないための定着の進め方を解説します。
株式・資産を移転し、代表を交代する
株式の移転は、贈与・相続(遺言含め)・売買のいずれかで行います。
どの方法でも税金がかかる可能性があるため、移転の前に税額を試算し、事業承継税制などの特例を使うかどうかを決めておきましょう。
代表交代は、株主総会・取締役会での選任と登記で完了します。
あわせて、取引先・金融機関・従業員への説明の順番と時期を決めておくと、混乱や不安を抑えられます。
- 株式移転の方法と時期を確定し、税額を試算する
- 必要な特例(事業承継税制・民法特例)の手続きを行う
- 株主総会・取締役会で後継者を代表に選任し、登記する
- 金融機関・主要取引先・従業員に順番に説明する
引継ぎ期間を設け、業務をチームで回せる形にする
代表交代のあと1〜3年程度は、現経営者が会長や相談役として残り、後継者を支える形がよく取られます。
この期間の目的は、現経営者が担っていた仕事を一つずつ後継者と社員に引き継ぐことです。
ステップ2で書き出したタスク一覧を使い、「誰が・どのタスクを・いつまでに」引き継ぐかを決めてチーム全員が見られる場所で管理すると、引継ぎ漏れや「前の社長がやっていたはずの仕事」が宙に浮く事態を防げます。
- 現経営者が担っていたタスクを一覧にし、引継ぎ先と期限を決めた
- 定例会議で引継ぎの進み具合を毎週確認している
- 判断基準(値引きの上限・採用の基準など)を文書に残した
- 現経営者の関与を段階的に減らす時期を決めた
社長の仕事を「チームのタスク管理」で引き継ぐ
事業承継で後継者が苦労する理由の多くは、「先代が1人でこなしていた仕事」をそのまま1人で背負わされること。
承継のタイミングで仕事をチームに分け、進み具合を全員で見られるようにすれば、後継者は経営判断に集中できます。
エクセルや紙のリストでも始められますが、担当者が増えると「最新版がどれか分からない」「期限が過ぎても誰も気づかない」といった問題が起きやすくなります。
引継ぎタスクを関係者全員で更新し続けるなら、チーム向けの専用タスク管理ツールを使うのも一つの方法です。
私たちが開発・運営するスーツアップは、表計算ソフトのような操作で、チームの「タスクの見える化」をして、タスクの抜け漏れや期限遅れを防ぐチームのタスク管理ツールです。
・表計算ソフトのような操作で、引継ぎタスクを一覧にしてチーム全員で共有
・期限の通知で、引継ぎ漏れや期限遅れを防ぐ
・組織図や定例会議の設定で、承継後の新体制の運営を支える
事業承継で使える税制・支援策と相談先
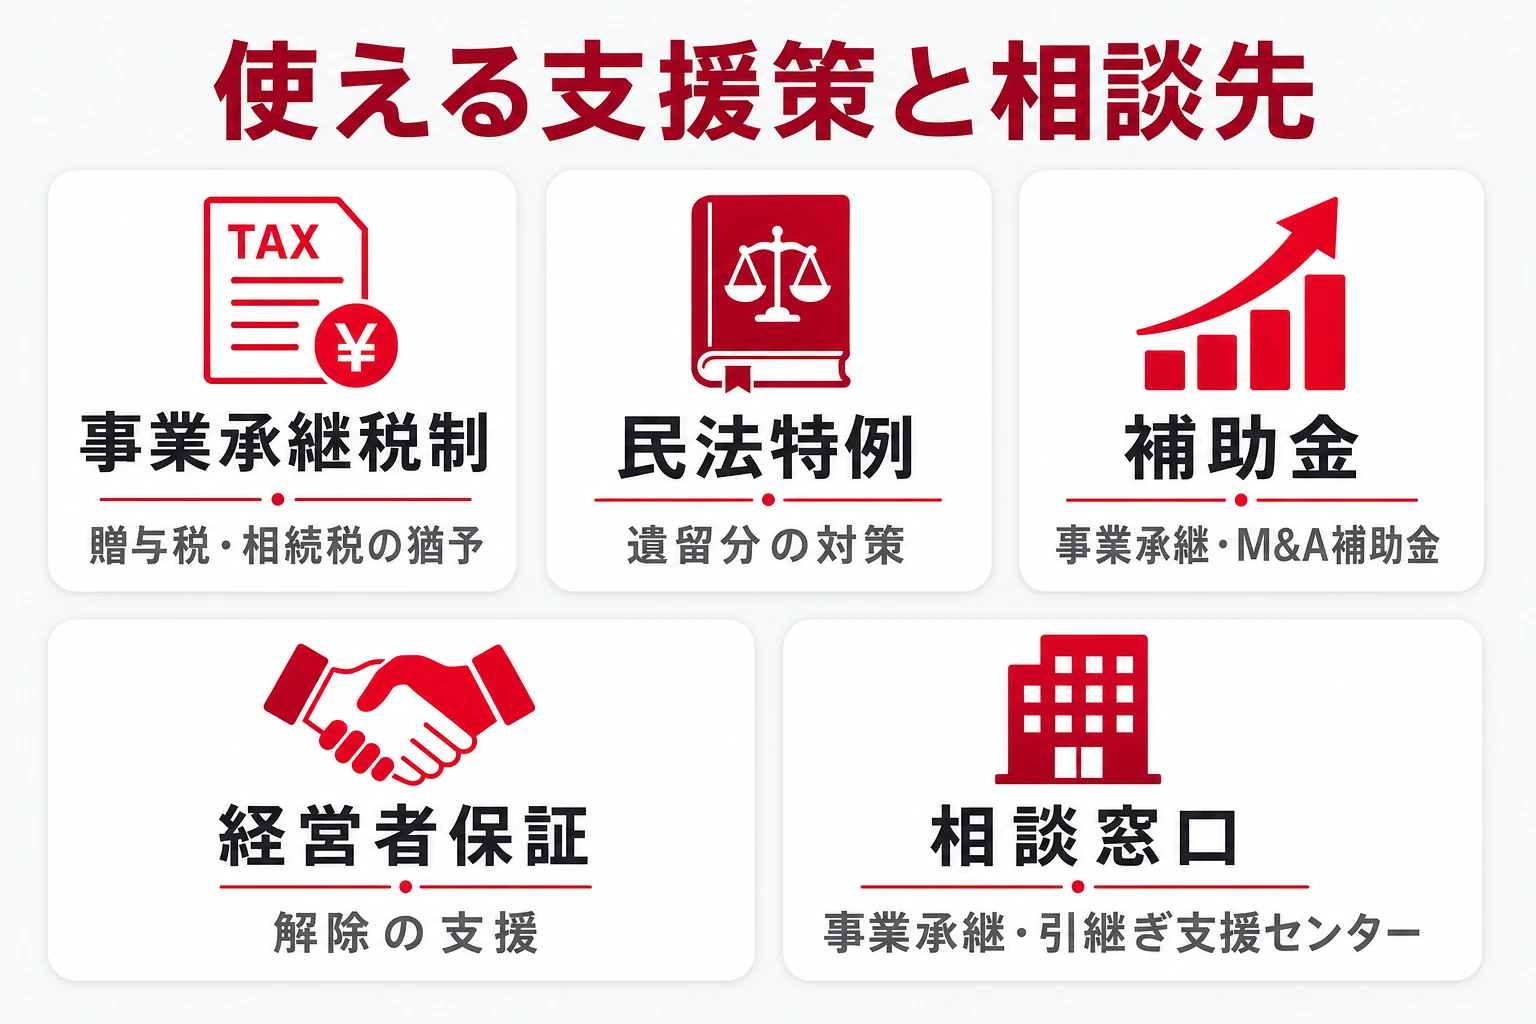
事業承継には、税負担を軽くする制度や費用を補助する制度など、国の支援策が用意されています。
中小企業庁の『事業承継の支援策』にまとまっているので、計画を作る段階で使える制度を確認しておくと、選択肢が広がります。
ここでは代表的な制度と相談先を紹介します。
制度の要件や期限は改正されることがあるため、利用前に必ず公式情報を確認してください。
事業承継税制と遺留分の民法特例
事業承継税制は、後継者が非上場株式を贈与や相続で取得したときの贈与税・相続税について、一定の要件のもとで納税を猶予し、最終的に免除する制度です。
特例措置を使うには、都道府県に「特例承継計画」を提出する必要があります。
中小企業庁によると、提出期限は2027年(令和9年)9月30日、贈与・相続の実行期限は2027年12月31日です。
また、中小企業庁『経営承継円滑化法による支援』には、後継者に贈与した自社株を遺留分の計算から外したり(除外合意)、評価額を合意時点で固定したり(固定合意)できる民法の特例もあります。
利用には推定相続人全員の合意と、経済産業大臣の確認・家庭裁判所の許可が必要です(参考:中小企業庁「事業承継と民法<遺留分>」)。
→ 表は横にスクロールできます
| 制度 | 内容 | 注意点 |
|---|---|---|
| 事業承継税制(特例措置) | 自社株の贈与税・相続税の納税を猶予・免除 | 特例承継計画の提出期限2027年9月30日/実行期限2027年12月31日 |
| 遺留分の民法特例 | 除外合意・固定合意で相続トラブルを防ぐ | 推定相続人全員の合意と、大臣確認・家裁許可が必要 |
補助金と経営者保証の支援
「事業承継・M&A補助金」には、事業承継促進枠・専門家活用枠・PMI推進枠・廃業・再チャレンジ枠の4つの枠があります。
2026年は第15次公募が行われました(参考:中小企業庁「事業承継・M&A補助金(15次公募)」)。
公募は回ごとに要件や期間が変わるため、最新の公募要領を確認してください。
経営者保証については、事業承継時の保証解除を後押しする仕組みが整えられています。
後継者に保証を引き継がせない形での承継が可能かどうか、早めに金融機関と相談しましょう。
- 事業承継・M&A補助金:設備投資やM&Aの専門家費用などの一部を補助
- 経営者保証ガイドラインの特則:旧経営者と後継者からの二重取りを原則として行わない運用
- 信用保証協会の事業承継向け保証制度:経営者保証を不要とする保証の仕組み
相談先の選び方
どこに相談すればよいか分からない場合は、国が各都道府県に設置している事業承継・引継ぎ支援センターが窓口になります。
後継者のいない会社と、事業を引き継ぎたい人や会社とのマッチングも支援しています。
→ 表は横にスクロールできます
| 相談先 | 相談できること | 向いている段階 |
|---|---|---|
| 事業承継・引継ぎ支援センター | 承継全般の相談・計画づくり・マッチング支援 | 何から始めるか分からない段階 |
| 顧問税理士 | 株価の試算・税金対策・事業承継税制 | 見える化〜実行まで |
| 取引金融機関 | 資金調達・経営者保証・M&Aの紹介 | 従業員承継・M&Aの検討時 |
| 商工会議所・商工会 | 経営相談・専門家の紹介 | 準備を始める段階 |
| M&A仲介者・FA | 相手探し・条件交渉・契約の支援 | M&Aを決めた段階 |
事業承継の進め方でよくある失敗と対策
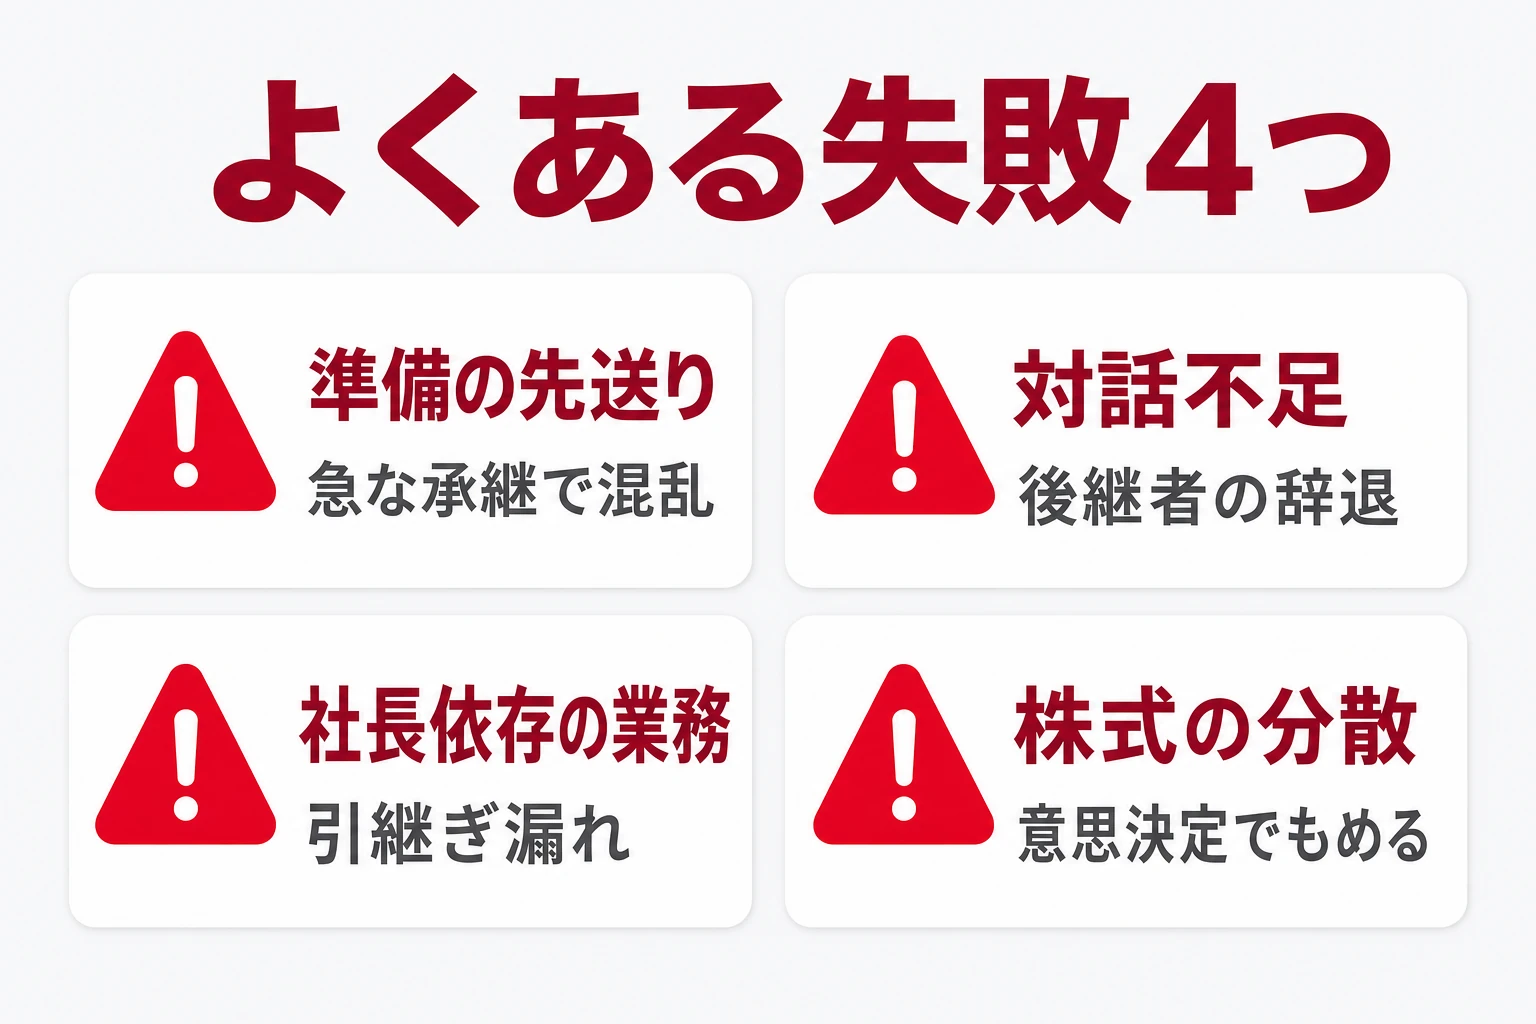
事業承継の失敗には、よくあるパターンがあります。
どれも早めに気づけば防げるものなので、自社に当てはまるものがないか確認してください。
ここでは代表的な失敗を、「準備・人・組織」の3つの場面に分けて紹介します。
準備の失敗:先送りと、資産の把握漏れ
承継の準備が間に合わないまま経営者に万一のことがあると、株式が相続で分散したり、後継者がいないまま廃業を迫られたりすることがあります。
中小企業庁『中小企業白書』でも、経営者の高齢化と後継者不足が中小企業の大きな課題として取り上げられています。
対策は、引退時期を決めて毎年の決算時に計画を見直す習慣をつけること。
あわせて遺言書を用意しておくと、万一のときにも株式の行き先を決めておけます。
人の失敗:後継者や家族との対話不足
「長男が継ぐのは当然」と思い込んで準備を進めたものの、本人には継ぐ意思がなかったという例は珍しくありません。
また、後継者以外の家族に説明がないまま株式を集中させると、相続の場面で対立が起きる原因に。
対策は、後継者本人・家族・幹部社員それぞれと、計画の段階で話し合うことです。
経営理念や会社の将来像を共有しておくと、承継後の方針の食い違いも防げます。
- 後継者本人の意思を本人の言葉で確認する
- 後継者以外の家族に、株式や財産の分け方を説明する
- 古参の幹部社員に後継者を支える役割を依頼する
組織の失敗:社長依存の業務が残ったまま交代する
承継後によく起きるのが、「先代が個人的にやっていた仕事」が抜け落ちるトラブル。
毎月の支払い確認、特定の取引先との価格交渉、許認可の更新など、誰も把握していなかった仕事が期限切れになって初めて発覚します。
対策は、ステップ2で社長の仕事をタスクとして書き出し、担当者と期限を決めてチームで共有したうえで交代すること。
業務が属人化していない会社は、親族内・従業員承継でもM&Aでも引き継ぎやすくなります。
→ 表は横にスクロールできます
| 失敗 | 起きること | 対策 |
|---|---|---|
| 準備の先送り | 急な承継・株式の分散・廃業 | 引退時期を決め、毎年計画を見直す |
| 対話不足 | 後継者の辞退・家族間の対立 | 後継者・家族・幹部と早めに話し合う |
| 社長依存の業務 | 承継後に業務や取引が止まる | 社長の仕事をタスク化して引き継ぐ |
| 株式の分散 | 承継後の意思決定でもめる | 後継者に議決権を集める計画を立てる |
よくある質問(FAQ)
事業承継の進め方について、経営者や後継者の方からよく寄せられる質問をまとめました。
期間・計画書・税制・相談先など、本文で触れた内容を短く確認したいときに活用してください。
- 事業承継は何から始めればいいですか?
-
まずは引退予定の時期を仮に決め、家族・信頼できる幹部・顧問税理士に承継の意向を伝えることから始めます。そのうえで、決算書・自社株の評価額・株主構成・社長が担っている業務を書き出し、会社の現状を見える化しましょう。相談先に迷う場合は、各都道府県の事業承継・引継ぎ支援センターが無料で相談に応じています。
- 事業承継の準備にはどれくらいの期間がかかりますか?
-
後継者育成を含めると、親族内承継や従業員承継では5〜10年かかるとされています。M&Aの場合も、磨き上げと相手探しを含めて少なくとも1〜3年は見ておくと安心です。
- 事業承継の5ステップとは何ですか?
-
中小企業庁の事業承継ガイドラインが示す流れで、①事業承継に向けた準備の必要性の認識、②経営状況・経営課題等の把握(見える化)、③事業承継に向けた経営改善(磨き上げ)、④事業承継計画の策定またはM&A等のマッチング、⑤事業承継の実行、の5つです。
- 後継者がいない場合はどうすればいいですか?
-
社内の役員・従業員への承継や、M&Aによる社外への引継ぎを検討します。事業承継・引継ぎ支援センターでは、後継者のいない会社と事業を引き継ぎたい人・会社とのマッチングも支援しています。
- 事業承継計画書は必ず作る必要がありますか?
-
法律で作成が義務づけられているわけではありませんが、親族内・従業員承継では関係者が同じ計画を見ながら進めるために作成をおすすめします。なお、事業承継税制の特例措置を使う場合は、別途「特例承継計画」を都道府県に提出する必要があります。
- 事業承継税制の特例承継計画の提出期限はいつですか?
-
中小企業庁によると、法人版の特例承継計画の提出期限は2027年(令和9年)9月30日、特例措置の適用を受ける贈与・相続の期限は2027年12月31日です。制度は改正されることがあるため、利用前に中小企業庁・国税庁の最新情報を確認してください。
- 事業承継の相談はどこにすればいいですか?
-
何から始めるか分からない段階なら事業承継・引継ぎ支援センターや商工会議所・商工会、株価や税金の相談なら顧問税理士、資金調達や経営者保証の相談なら取引金融機関が窓口になります。M&Aを決めた段階では、手数料体系を確認したうえで仲介者やFAを選びます。
- 社長しか知らない仕事はどう引き継げばいいですか?
-
社長の1か月分の仕事を、タスク名・頻度・期限・関係者・判断基準の形で書き出し、後継者に渡す仕事・社員に任せる仕事・やめる仕事に仕分けます。引継ぎ先と期限を決めてチーム全員が見られる場所で管理すると、引継ぎ漏れを防げます。
まとめ:事業承継は「早期に始めて、見える化から」進める
事業承継は、準備の必要性の認識から実行まで、5つのステップを5〜10年かけて進めるプロジェクトです。
最後に、進め方のチェックリストで振り返りましょう。
- 引退予定の時期を決め、家族・幹部・顧問税理士に伝えた
- 決算書・自社株の評価額・株主構成・経営者保証を一覧にした
- 社長が担っている業務をタスクとして書き出した
- 本業・組織(組織図・業務分掌・職務権限)・財務の磨き上げに着手した
- 承継方法(親族内・従業員・M&A)を決め、事業承継計画書を作った
- 事業承継税制・補助金など使える支援策を確認した
- 代表交代後の引継ぎ期間と、タスクの引継ぎ先・期限を決めた
承継の成否を分けるのは、手続きの知識よりも社長が1人で抱えていた経営と仕事を、どれだけ見える形で次の世代とチームに渡せるかです。
まずは引退時期を決め、会社の現状と社長の仕事を書き出すところから始めてみてください。
参考文献・出典
- 小松裕介『1+1が10になる組織のつくりかた ── チームのタスク管理による生産性向上』実業之日本社、2025年、ISBN 978-4-408-65143-9
- 中小企業庁「事業承継ガイドライン」/中小企業庁「経営者のための事業承継マニュアル」/中小企業庁「事業承継の支援策」
- 中小企業庁「経営承継円滑化法による支援」/中小企業庁「事業承継と民法<遺留分>」/e-Gov法令検索「中小企業における経営の承継の円滑化に関する法律」
- 中小企業庁「中小M&Aガイドライン(第3版)」/中小企業庁「中小PMIガイドライン」/中小企業庁「事業承継時の経営者保証解除に向けた総合的な対策」/中小企業庁「事業承継・M&A補助金(15次公募)」
- 国税庁「非上場株式等についての贈与税の納税猶予及び免除の特例」/国税庁「取引相場のない株式の評価」/国税庁「相続税がかかる財産」
- 中小機構「事業承継・引継ぎ支援センター」/帝国データバンク「全国『後継者不在率』動向調査(2025年)」/中小企業庁『中小企業白書(2017年版)』第2章 事業の承継
株式会社スーツ 代表取締役社長CEO
2013年3月に、新卒で入社したソーシャル・エコロジー・プロジェクト株式会社(現社名:伊豆シャボテンリゾート株式会社、東証スタンダード上場企業)の代表取締役社長に就任。同社グループを7年ぶりの黒字化に導く。2014年12月に株式会社スーツ設立と同時に代表取締役に就任。2016年4月より総務省地域力創造アドバイザー及び内閣官房地域活性化伝道師。2019年6月より国土交通省PPPサポーター。2020年10月にYouTuber事務所の株式会社VAZの代表取締役社長に就任。月次黒字化を実現し、2022年1月に上場企業の子会社化を実現。2022年12月にスーツ社を新設分割し同社を商号変更、新たに株式会社スーツ設立と同時に代表取締役社長CEOに就任。
現在、スーツ社では、チームのタスク管理ツール「スーツアップ」の開発・運営を行い、中小企業から大企業のチームまで、日本社会全体の労働生産性の向上を目指している。
チームのタスク管理 / プロジェクト管理でこのようなお悩みはありませんか?
そうなりますよね。私も以前はそうでした。タスク管理ツールを導入しても面倒で使ってくれないし、結局意味なくなる。
じゃあどうしたらいいのか?そこで生まれたのがスーツアップです。
これ、エクセル管理みたいでしょ?そうなんです。手慣れた操作でチームのタスク管理ができるんです!
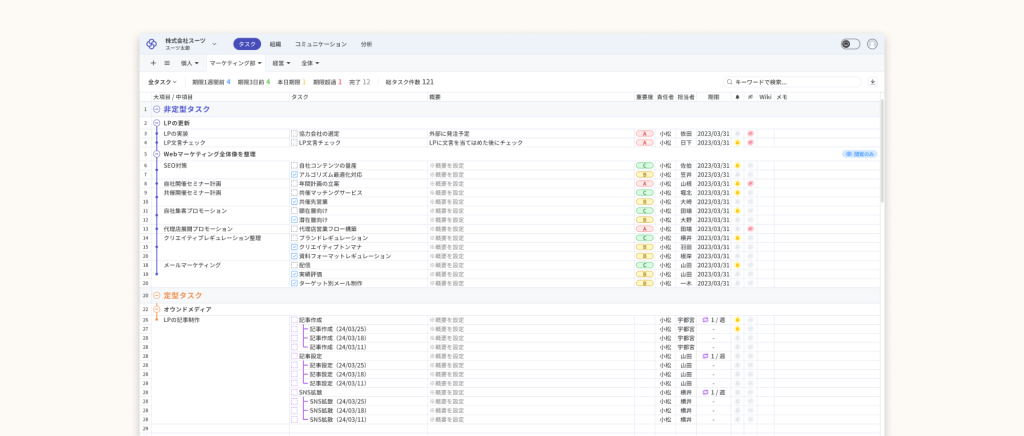
見た目がエクセルだからといって侮るなかれ。エクセルみたいに入力するだけで、こんなことも
こんなことも
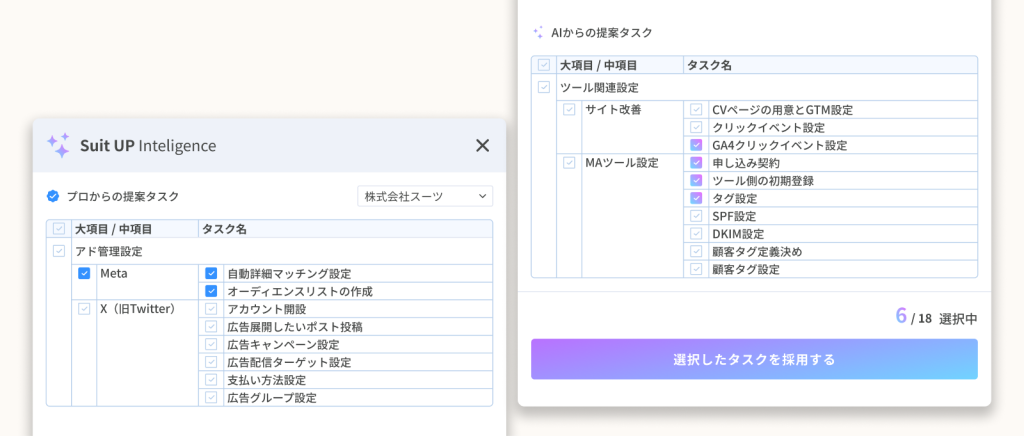
こんなことまでできちゃうんです。
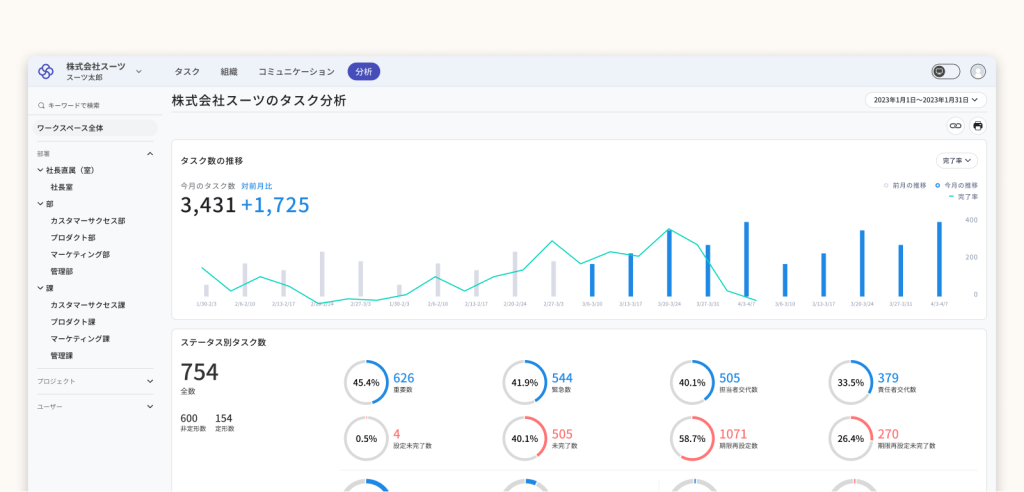
エクセル感覚でみんなでタスク管理。
まずは以下よりお試しいただき、どれだけ簡単か体験してみてください。
